
Keputusan mengambil Kredit Pemilikan Rumah (KPR) tidak selalu berakhir dengan rasa aman memiliki hunian. Sejumlah ibu mengaku menyesal karena dulu terburu-buru mengejar rumah sendiri tanpa memahami secara menyeluruh bagaimana bunga dan porsi pembayaran bekerja.
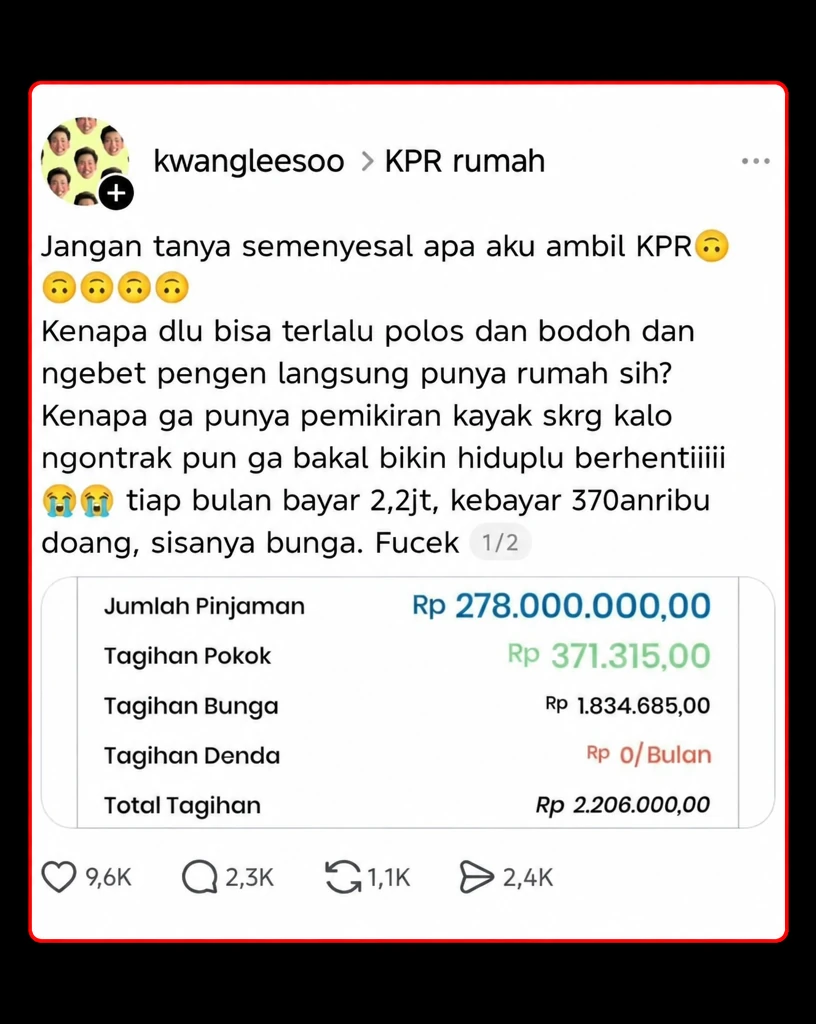
Keluhan utama mereka bukan semata-mata besarnya cicilan, melainkan kecilnya bagian pembayaran yang benar-benar mengurangi pokok pinjaman. Dalam sejumlah tangkapan informasi pinjaman yang dibagikan, porsi bunga tercatat jauh lebih besar daripada pembayaran pokok pada bulan berjalan.
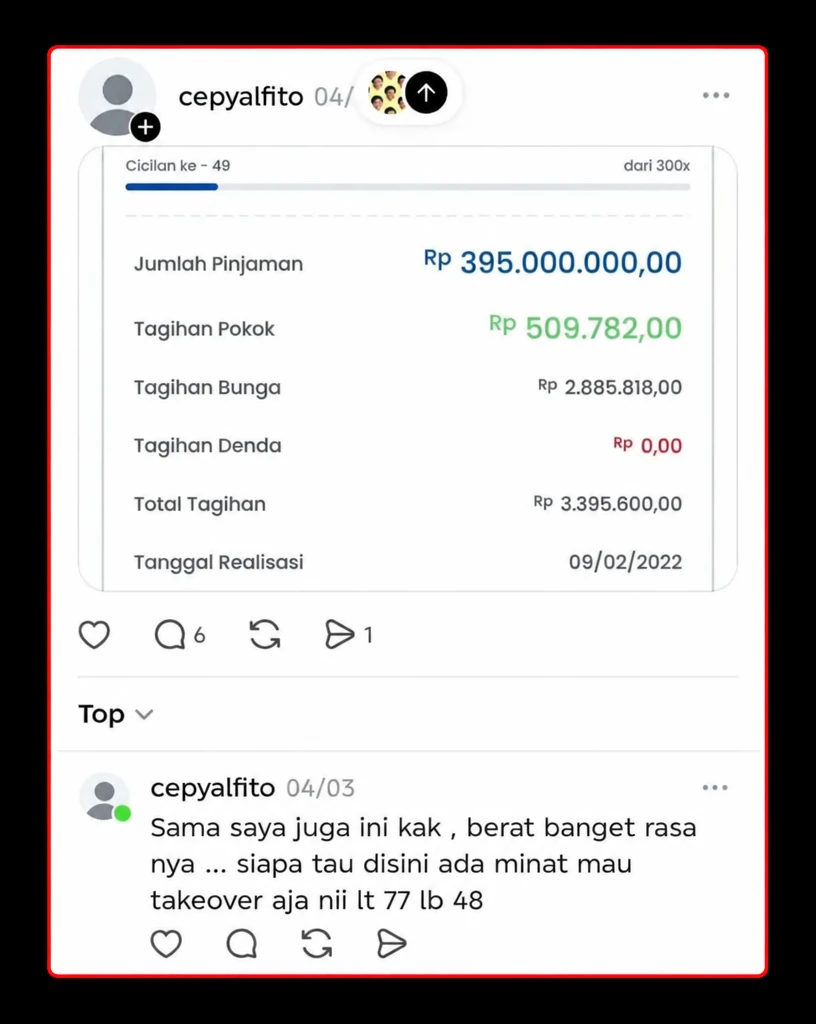
Salah satu contoh menunjukkan cicilan bulanan Rp2,206 juta, dengan pembayaran pokok sekitar Rp371.315 dan bunga Rp1.834.685. Data lain mencatat jumlah pinjaman Rp395 juta dengan tagihan pokok Rp509.782, bunga Rp2.885.818, serta total tagihan Rp3.395.600.
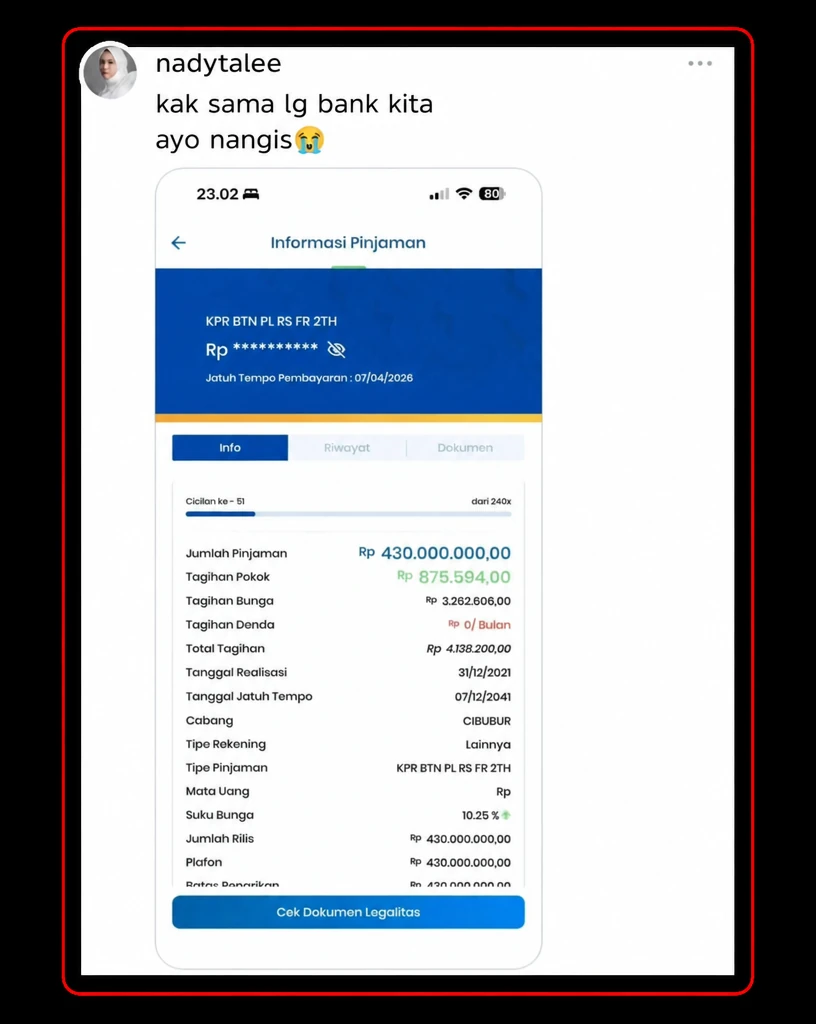
Contoh lain memperlihatkan pinjaman Rp430 juta dengan cicilan ke-51 dari 240 kali pembayaran. Tagihan pokok tercatat Rp875.594, sedangkan bunganya Rp3.262.606, dengan total tagihan Rp4.138.200. Pada informasi tersebut, suku bunga tercantum 10,25 persen dan jatuh tempo pinjaman berada pada 2041.
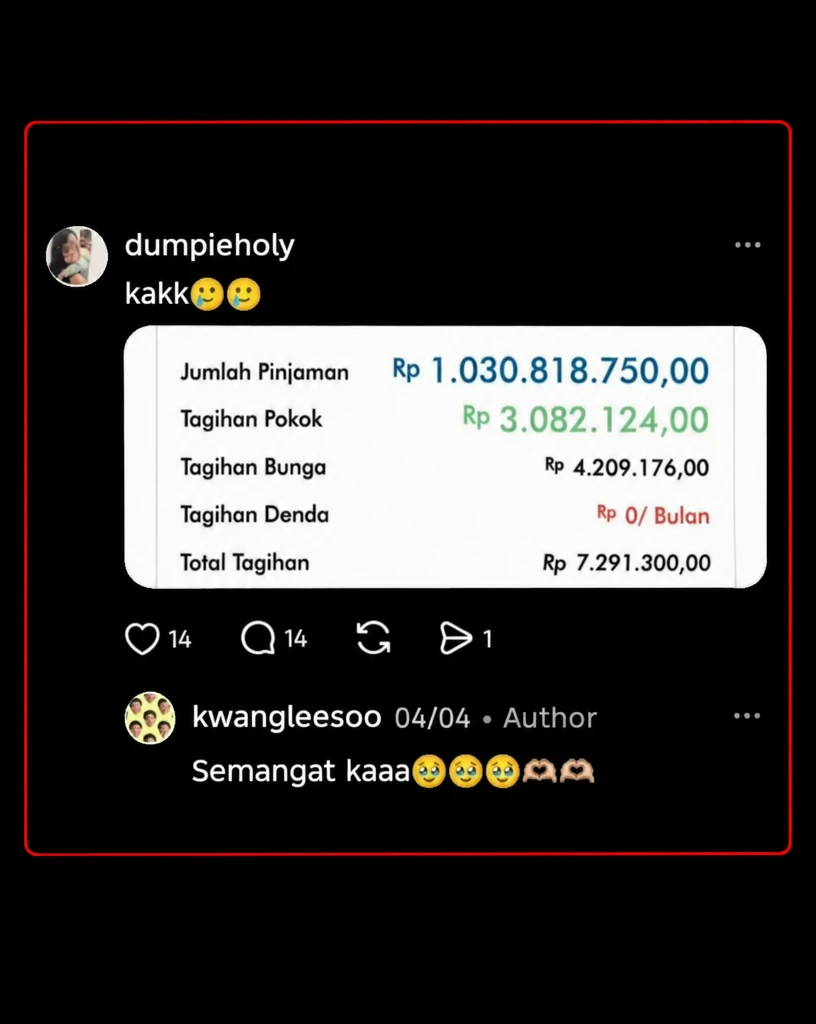
Beban serupa juga terlihat pada data pinjaman yang mencatat jumlah Rp1,03 miliar. Pembayaran pokoknya Rp3.082.124, sementara bunga mencapai Rp4.209.176 dan total tagihan bulanan Rp7.291.300. Angka-angka itu menjadi alasan sebagian pemilik rumah merasa cicilan berjalan lama, tetapi pengurangan pokok berlangsung lambat.
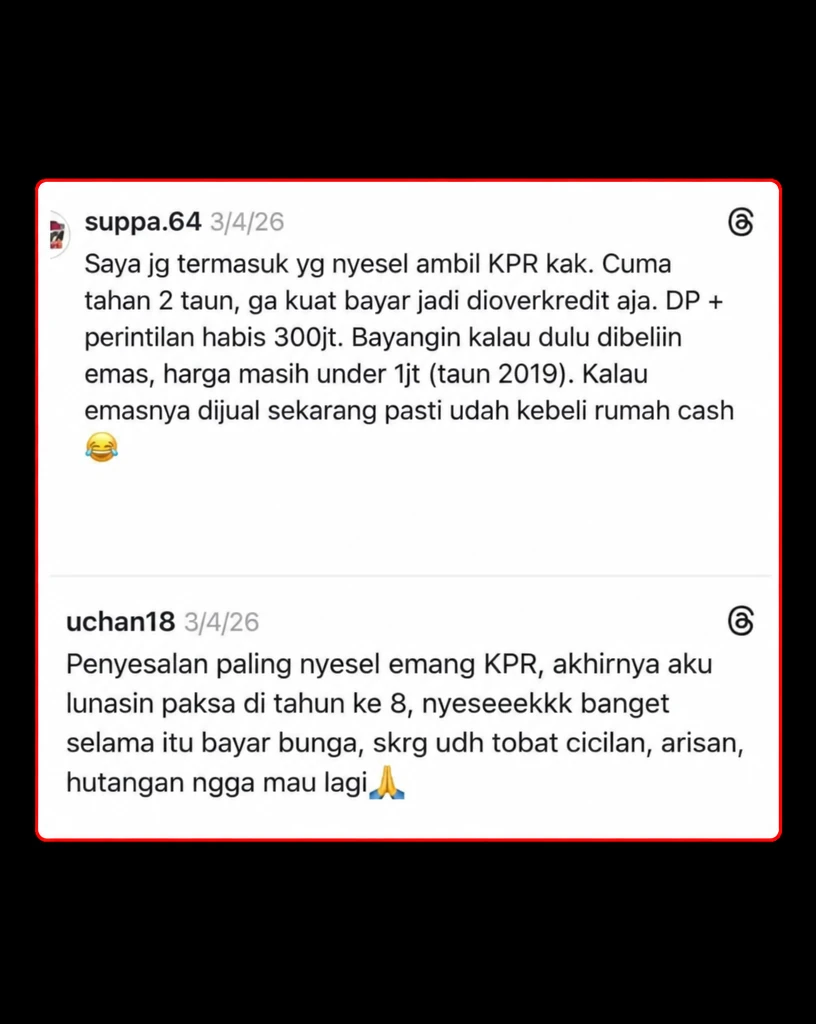
Sejumlah komentar menyebut keputusan untuk menjual atau mengalihkan kredit melalui takeover setelah tidak lagi sanggup membayar. Ada yang mengaku hanya mampu bertahan dua tahun sebelum mengoverkreditkan rumah, sementara lainnya menyebut pelunasan paksa pada tahun kedelapan setelah bertahun-tahun membayar bunga.
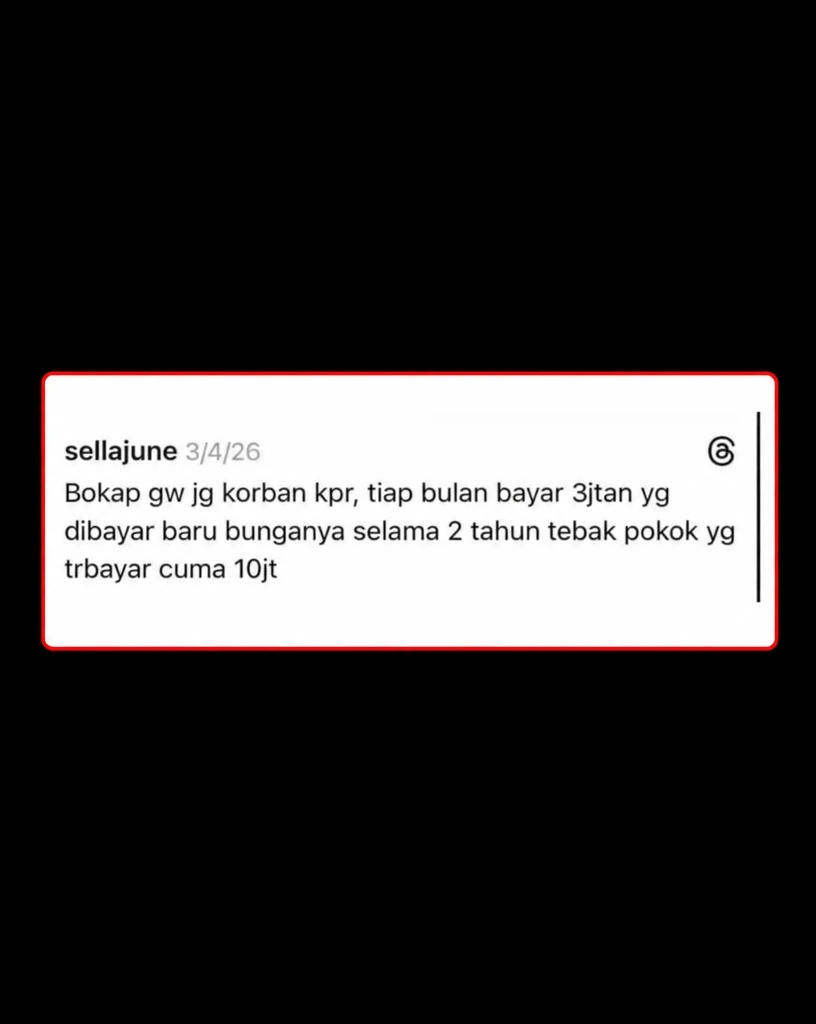
Keluhan tersebut juga disertai perbandingan dengan pilihan mengontrak. Bagi sebagian orang, kontrak dinilai memberi fleksibilitas lebih besar ketika kemampuan keuangan berubah, meskipun pilihan itu tidak menghapus kebutuhan untuk menghitung biaya hunian, risiko kenaikan sewa, dan kepastian tempat tinggal.